
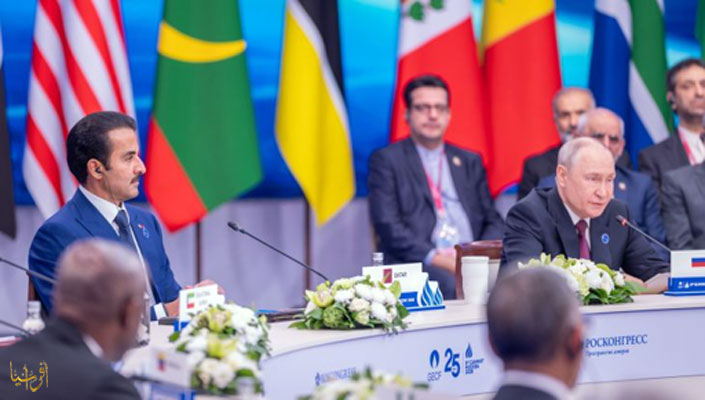
افراسيانت - قال الرئيس الروسي فلاديمير بوتين إن "دور الغاز كأساس للطاقة العالمية سيتعزز بمختلف القطاعات"، داعيا إلى إيجاد طرق جديدة لنقل الغاز عبر التعاون بين الدول المنتجة، بينما أكد أمير قطر الشيخ تميم بن حمد آل ثاني أن بلاده ستواصل إسهامها في تعزيز أمن الطاقة العالمي.
وأكد بوتين، خلال افتتاح القمة الثامنة لرؤساء دول وحكومات منتدى الدول المصدرة للغاز في موسكو، الثلاثاء، أن روسيا تعمل على تعزيز سيادتها في مجال الغاز وتتخذ قرارات بشأن مجالات جديدة، مشددا على أهمية تنسيق الجهود بين الدول المنتجة.
وأشار الرئيس الروسي إلى أن الطلب العالمي على الغاز مرشح للارتفاع إلى 3.5 تريليونات متر مكعب خلال العقود المقبلة، مع توقعات بتضاعف الإنتاج، وهو ما يعزز أهمية تطوير قدرات الإنتاج والنقل وتوسيع الشراكات بين الدول المصدرة.
وأوضح بوتين أن الدول الأعضاء في المنتدى تنتج نحو 70% من الإنتاج العالمي للغاز، وتسهم بنحو 40% من الصادرات، بما يمنحها ثقلا في تحديد اتجاهات السوق، ويجعل التنسيق بينها عاملا مهما في استقرار الإمدادات.
وحذر بوتين من أن محاولات إقصاء روسيا عن الأسواق الدولية والقيود المفروضة على قطاع الطاقة قد تنعكس على الشركات والمستهلكين، داعيا إلى تعزيز القدرات التكنولوجية والاستثمارات طويلة الأجل بما يمنح المنتجين والمستهلكين رؤية أوضح للمستقبل.
من جانبه، أعرب أمير دولة قطر الشيخ تميم بن حمد آل ثاني عن سعادته بالمشاركة في قمة منتدى الدول المصدرة للغاز بموسكو، مؤكدا أن القمة شكلت فرصة لتعزيز التنسيق وتبادل الرؤى بشأن التحديات التي تواجه أسواق الغاز العالمية وما تستدعيه من تضافر للجهود.
وأكد في تغريدة على حسابه بمنصة إكس، أن قطر ستواصل إسهامها في تعزيز أمن الطاقة العالمي وترسيخ شراكات تقوم على الثقة والمصالح المتبادلة.
وفي قراءة لسياق القمة، أشار مراسل الجزيرة أمين درغامي إلى أن المباحثات تنعقد في ظل تعقيدات جيوسياسية تشمل الحرب الروسية الأوكرانية والعقوبات المفروضة على روسيا وإيران، إلى جانب التوترات في الشرق الأوسط وانعكاساتها على أسواق الطاقة.
وتبرز أهمية التنسيق بين المنتجين في ضوء الوزن الذي تمثله روسيا وإيران وقطر، إذ تشير المعطيات الواردة في مداولات القمة إلى أن الدول الثلاث تستحوذ مجتمعة على نحو ربع الإنتاج العالمي للغاز وأكثر من 26% من صادراته.
اضطراب الإمدادات
من جانبه، قال الأمين العام لمنتدى الدول المصدرة للغاز فيليب روفالو إن التوترات الجيوسياسية والقيود الأحادية الجانب تفرض تعزيز التعاون الدولي لضمان استقرار الإمدادات، محذرا من أن تداعيات اضطراب نقل الغاز عبر مضيق هرمز تمتد إلى الاقتصاد العالمي.
وأوضح روفالو أن أمن الطاقة وتوفيرها بتكلفة ميسورة ومستدامة يمثلان أولوية، إلى جانب مكافحة الفقر وتعزيز التنمية الاقتصادية، مشيرا إلى أن الغاز الطبيعي يمكن أن يسهم في تقليل تلوث الهواء والانبعاثات عند استخدامه بديلا للفحم.
وشدد الأمين العام على أن تلبية الطلب المستقبلي تستلزم استثمارات طويلة الأجل في الإنتاج والتسييل والتخزين والنقل وشبكات التوزيع ومحطات توليد الكهرباء، داعيا إلى توزيع المخاطر بصورة عادلة بين المنتجين والمستهلكين لضمان استمرارية الإمدادات.
وفي السياق نفسه، قال الرئيس الإيراني مسعود بزشكيان إن التوترات الجيوسياسية واستهداف منشآت الطاقة الإيرانية أحدثا اضطرابات في نقل الطاقة وأثرا على الأمن الاقتصادي العالمي، متهما أمريكا وإسرائيل بشن هجمات على بلاده خلال المفاوضات السياسية.
وانتقد بزشكيان العقوبات الأحادية والضغوط الأمريكية، إلى جانب ما وصفه بالحصار البحري والجوي المفروض على إيران، معتبرا أن التدخلات في منطقة الخليج تنعكس على أسعار الطاقة وإمداداتها، وتتجاوز آثارها الدول المنتجة والمستهلكة في المنطقة.
ودعا الرئيس الإيراني الدول الأعضاء إلى تعزيز التعاون في الإدارة الإستراتيجية والتكنولوجيا والاستثمار المشترك، بدءا من الإنتاج وصولا إلى النقل والتصدير، مؤكدا استعداد بلاده للمشاركة في مشروعات تطوير الغاز، ومشيرا إلى أن إنتاجها بلغ 300 مليار متر مكعب رغم العقوبات.
بدوره، دعا رئيس غينيا الاستوائية تيودورو أوبيانغ نغويما مباسوغو إلى حماية سيادة الدول على مواردها الطبيعية، مؤكدا أهمية الغاز في تنمية أفريقيا ومكافحة الفقر الطاقي، ومحذرا من أن الأزمات المتكررة والتوترات الدولية تزيد الضبابية في صناعة الغاز.
شراكات الطاقة
وحدد مباسوغو أولويات للتعاون الدولي تشمل تكثيف الجهود الدبلوماسية لإنهاء الصراعات، وحماية منشآت الطاقة وأمن الملاحة، والتخلي عن العقوبات الأحادية، ودعم الاستثمارات ونقل التكنولوجيا، إلى جانب تعزيز التواصل بين المنتجين والمستهلكين لضمان عقود متوازنة وأسعار تنافسية.
وأشار رئيس غينيا الاستوائية إلى أن اضطراب إمدادات الغاز ينعكس على إنتاج الأسمدة والزراعة والأمن الغذائي والتشغيل، مستعرضا مشروعات بلاده في حقول ألبا وألين وإيغاي، والتعاون مع الكاميرون ونيجيريا لتطوير الموارد وتوسيع القدرات الإنتاجية.
من جهته، قال رئيس المجلس الرئاسي الليبي محمد المنفي إن اضطراب الإمدادات وتقلب الأسعار وسلامة البنية التحتية تفرض تحديات مشتركة على المنتجين والمستهلكين، لا سيما الدول النامية الأقل قدرة على تحمل الصدمات الاقتصادية.
واستعرض المنفي مشروعات ليبية لزيادة إنتاج الغاز، بينها تطوير منصة صبراتة البحرية لاستثمار حقل بحر السلام، والعمل على استغلال الغاز المصاحب في حقل البوري، الذي يستهدف المشروع المرتبط به خفض الانبعاثات بنحو 1.5 مليون طن سنويا.
بدوره، أكد رئيس الوزراء الجزائري سيفي غريب أن تقلب التشريعات يربك الأسواق ويعيق الاستثمارات، داعيا إلى إطار تنظيمي مستقر وتثمين عادل للغاز عبر عقود طويلة الأجل، ومحذرا من تحميل الدول النامية أعباء انتقال طاقوي تقيد حقها في التنمية.
وأبرز غريب التزام بلاده بتعزيز التنمية الأفريقية من خلال خط الغاز العابر للصحراء إلى جانب مساعي ترسيخ موقعها في تصدير الهيدروجين إلى أوروبا عبر الممر الجنوبي، داعيا إلى توظيف التكنولوجيا والذكاء الاصطناعي لخفض الانبعاثات وتطوير تقنيات احتجاز الكربون.
وفي كلمته، شدد وزير البترول والثروة المعدنية المصري كريم بدوي على أن أمن الطلب لا يقل أهمية عن أمن الإمدادات، داعيا إلى حماية المنشآت الحيوية وممرات الملاحة، ومؤكدا ارتباط الغاز بالأمن الغذائي والمائي وتطوير الأسمدة والبتروكيماويات.
وأشار بدوي إلى مساعي القاهرة لترسيخ موقع مصر مركزا إقليميا لتداول الغاز، بالاستفادة من محطتي الإسالة في إدكو ودمياط، وربط موارد شرق المتوسط وأفريقيا بالأسواق العالمية، بما يعزز الإمدادات ويفتح المجال أمام شراكات تحقق منافع مشتركة.
وتأتي هذه المداخلات في وقت يناقش فيه المنتدى "إعلان موسكو"، الذي أقر وزراء الطاقة مسودته، والقائم على مبادئ المساواة في مجال الطاقة والحياد التكنولوجي وتكافؤ فرص الوصول إليها، تمهيدا لإقراره خلال القمة، وسط دعوات إلى توسيع التعاون وحماية الاستثمارات.
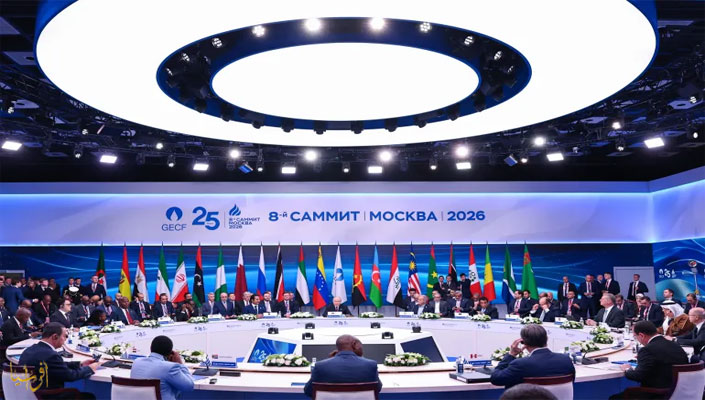
المشاركون في قمة موسكو يبحثون التحديات التي تواجه أسواق الغاز العالمية (رويترز)
"الانتقال الأخضر".. قمة موسكو للغاز أمام تحديات ثلاثة
في السياق , يكتب إيليا أوخوف: شهدت موسكو حدثا بارزا لمنظومة صادرات الطاقة العالمية، إذ استضافت العاصمة الروسية في الفترة من 25 إلى 27 أكتوبر/تشرين الأول 2026 القمة الثامنة لمنتدى الدول المصدّرة للغاز.
وقد أثبت المنتدى خلال السنوات الماضية مكانته كإحدى المنصات العالمية الرائدة لتنسيق سياسات الدول الرئيسية المنتجة للغاز. وأُشير إلى أن اتفاق إنشاء منتدى الدول المصدرة للغاز دخل حيز التنفيذ في 30 سبتمبر/أيلول 2009، وتضم عضويته الكاملة دولا مثل الجزائر وبوليفيا ومصر وغينيا الاستوائية وإيران وليبيا ونيجيريا وقطر وروسيا وترينيداد وتوباغو والإمارات العربية المتحدة وفنزويلا.
ويقع مقر المنتدى في الدوحة، ومن المهم الإشارة إلى أن المنظمة نفسها بدأت فعليا تكتسب ملامحها الحقيقية بعد زيارة الرئيس الروسي فلاديمير بوتين إلى قطر 2007 ومحادثاته مع الراحل الأمير الوالد الشيخ حمد بن خليفة آل ثاني. وتستحوذ الدول الأعضاء في المنظمة على أكثر من 70% من احتياطيات الغاز المؤكدة في العالم.
وقد أكد المسؤولون الروس، عند إعلان بدء التحضيرات للقمة، أن روسيا تولي أهمية كبيرة للتعاون القائم على الشراكة في إطار منتدى الدول المصدرة للغاز، وتنسيق الجهود الرامية إلى تعزيز المصالح المشروعة لمصدري الغاز في أسواق الطاقة العالمية، والتصدي للقيود الاقتصادية الأحادية الجانب، فضلا عن تعزيز دور الغاز الطبيعي في أسواق موارد الطاقة العالمية نظرا لتوافره وموثوقيته وتعدد استخداماته وملاءمته البيئية.
وتُعقد قمة "أوبك الغاز"، كما يُطلق على منتدى الدول المصدرة للغاز، في ظل إعادة هيكلة كبيرة للتجارة العالمية في الغاز. فروسيا تعيد توجيه صادراتها نحو الأسواق الآسيوية، وتوسّع إمدادات الغاز الطبيعي المسال، وتطور مشاريع جديدة لخطوط الأنابيب، لكنها في الوقت نفسه لا تزال تواجه قيودا مرتبطة بالعقوبات والبنية التحتية. كما أصبحت حالة عدم الاستقرار في الإمدادات من الشرق الأوسط عاملا إضافيا.
وفي هذا السياق، أقترح النظر بمزيد من التدقيق إلى مؤشرات إنتاج الغاز الداخلية التي تدخل بها روسيا القمة الثامنة لمنتدى الدول المصدرة للغاز.
وفقا لبيانات هيئة الإحصاء الروسية، بلغ إنتاج الغاز في روسيا بنهاية الأشهر الثمانية الماضية من العام الحالي 446.5 مليار متر مكعب، بزيادة قدرها 3.4%، أو 14.7 مليار متر مكعب، مقارنة بالفترة نفسها من العام السابق، حين بلغ 431.85 مليار متر مكعب.
وفي الوقت نفسه، تطرح الهيئات الحكومية الروسية التوقعات التالية للعام المقبل: من المتوقع إنتاج 696.1 مليار متر مكعب. أما توقعات عام 2028 فتشير إلى إنتاج 710.5 مليارات متر مكعب، وفي عام 2029 إلى 740.1 مليار متر مكعب.
والآن دعونا نقيّم صادرات الغاز الروسي، وهي من أهم المؤشرات التي تشكّل إيرادات الميزانية من النفط والغاز وتُسهم في الاستقرار الاقتصادي الكلي في روسيا. وقد أصبح سوق الغاز الطبيعي المسال قاطرة نمو صادرات الغاز الروسي. فوفقا لبيانات خدمة التحليلات "كبلر" Kpler، صدّرت روسيا نحو 25.35 مليون طن من الغاز الطبيعي المسال خلال الأشهر التسعة الأولى من عام 2026، أي بزيادة قدرها 14% مقارنة بالعام السابق. وفي سبتمبر/أيلول، بلغت صادرات مصانع الغاز الطبيعي المسال الروسية 3.36 ملايين طن، بزيادة قدرها 35% مقارنة بسبتمبر/أيلول 2025.
ومن المهم الإشارة إلى أن مبيعات الغاز الطبيعي المسال الروسي في الأسواق العالمية تنمو بفضل توسيع عمليات النقل عبر طريق بحر الشمال بواسطة ناقلات الغاز. وفي الوقت نفسه، فإن دول الاتحاد الأوروبي، التي فرضت عقوبات على صادرات الغاز الروسية وقررت الامتناع عن شراء الغاز الطبيعي المسال من روسيا اعتبارا من العام المقبل، تسارع بشكل محموم إلى ملء منشآت التخزين لديها قبل أن تدخل القيود حيز التنفيذ الكامل.
وخلال الفترة بين يناير/كانون الثاني وسبتمبر/أيلول، زادت روسيا حصتها من المبيعات إلى آسيا. فقد بلغت الإمدادات إلى الدول الآسيوية خلال تسعة أشهر نحو 12.82 مليون طن، بزيادة قدرها 16.9% مقارنة بالعام السابق.
وارتفعت حصتها في إجمالي الصادرات خلال تسعة أشهر إلى 50.6% مقابل 49.4%. وكان للصين الدور الأكبر في نمو الإمدادات الآسيوية، إذ بلغت حصتها من إجمالي الصادرات 29%. وخلال تسعة أشهر، تلقت الصين نحو 7.43 ملايين طن، بزيادة قدرها 60% على أساس سنوي.
إن تطوير مصادر جديدة للطاقة وخفض الأثر البشري على الطبيعة يؤديان إلى أن يصبح الغاز، إلى جانب الطاقة الشمسية وطاقة الرياح والطاقة الكهرومائية، قاطرة ما يُسمى بـ"الانتقال الأخضر"
دعونا الآن ننتقل من روسيا إلى قضايا أكثر عمومية، وبوجه خاص إلى مسألة نمو الاستهلاك العالمي للغاز. فوفقا لتقديرات محللي منتدى الدول المصدرة للغاز أنفسهم، الواردة في تقرير "آفاق الغاز العالمية 2055″، يفترض التوقع الطويل الأجل للمنتدى زيادة الطلب العالمي على الغاز من 4.14 تريليونات متر مكعب في عام 2024 إلى 5.42 تريليونات متر مكعب بحلول عام 2055.
ومن المهم في هذا السياق الإشارة إلى أن نسبة الغاز الطبيعي المسال في الاستهلاك العالمي سترتفع من 46% حاليا إلى 65%. إن تطوير مصادر جديدة للطاقة وخفض الأثر البشري على الطبيعة يؤديان إلى أن يصبح الغاز، إلى جانب الطاقة الشمسية وطاقة الرياح والطاقة الكهرومائية، قاطرة ما يُسمى بـ"الانتقال الأخضر". ويلعب استهلاك الغاز دورا متزايد الأهمية في أنظمة الطاقة في الدول النامية في آسيا وأفريقيا والشرق الأوسط.
غير أنه، إلى جانب المقدمات الاقتصادية البحتة والموضوعية والعقلانية لنمو دور الغاز الطبيعي المسال والغاز عموما في ميزان الطاقة العالمي، توجد أيضا عوامل جيوسياسية تفرض على الدول الأعضاء في منتدى الدول المصدرة للغاز سلسلة من التحديات والتهديدات.
• أولا، هناك بلا شك الصراع المستمر في الشرق الأوسط، والذي يتصاعد، وفقا لبعض التقديرات، إلى مستويات أعلى في دوامة التصعيد.
وفي هذه الحالة، يتمثل العامل الرئيسي في تراجع الإمدادات في الإغلاق الفعلي لمضيق هرمز، الذي لا تستطيع ناقلات الغاز كبيرة الحمولة المرور عبره بصورة طبيعية. وعلى وجه الخصوص، تراجعت بشدة صادرات الغاز الطبيعي المسال من رأس لفان القطري، حيث تتركز القدرات الرئيسية لتسييل الغاز. وتخلق الأضرار التي لحقت بالبنية التحتية الإنتاجية القطرية تحديا إضافيا.
ونتيجة للضربات التي وقعت في 18 و19 مارس/آذار، تضرر خطان للتسييل تبلغ طاقتهما الإجمالية 12.8 مليون طن سنويا، أي ما يقرب من 17% من قدرات التصدير القطرية. ووفقا لبيان صادر عن إدارة "قطر للطاقة" QatarEnergy في سبتمبر/أيلول، فإن إعادة تشغيل هذين الخطين ستتطلب نحو ثلاث سنوات.
إذا كان يمر عبر مضيق هرمز، قبل اندلاع الأزمة، نحو 6.6 ملايين طن يوميا، فقد انخفضت الكميات الآن إلى نحو 1.4 مليون طن. وكل ذلك يضر بطبيعة الحال بمصدري الغاز وبالمستهلكين على حد سواء، إذ لا يحصل هؤلاء على الشحنات المتعاقد عليها، فيما ترتفع الأسعار في كل مكان.
تتزايد التقلبات في أسواق الغاز العالمية، تزامنا مع ارتفاع الطلب طويل الأجل عليه. وفي هذا السياق، تتعاظم بصورة كبيرة أهمية منتدى الدول المصدرة للغاز. فالمنتدى يتحول إلى منصة لصياغة قرارات مشتركة، وتعديل السياسة السعرية العامة، وبلورة موقف موحد في مواجهة محاولات الإملاء بالقوة وفرض قيود خارجية على دول المنتدى
فعلى سبيل المثال، ارتفعت الأسعار في السوق الفورية الآسيوية للغاز الطبيعي المسال إلى أكثر من 29 دولارا لكل مليون وحدة حرارية بريطانية (MMBtu)، وبذلك تجاوزت مستوى ما قبل النزاع بنحو ثلاثة أضعاف.
• ثانيا، تؤدي القيود الأوروبية على صادرات الغاز من روسيا إلى تعثّر البديل الوحيد المتاح نسبيا والرخيص للاتحاد الأوروبي. فقد فرض الاتحاد الأوروبي، اعتبارا من 1 يناير/كانون الثاني 2027، حظرا على شراء الغاز الروسي، مع رفضه في قمة الاتحاد الأوروبي في 19 أكتوبر/تشرين الأول مقترحا أمريكيا بالتخلي عن مثل هذه القيود في إطار عملية أوسع لتسوية النزاع الأوكراني. وكل ذلك يؤدي بالفعل إلى إعادة توجيه الإمدادات الروسية نحو الأسواق الآسيوية.
وتتزايد التقلبات في أسواق الغاز العالمية، تزامنا مع ارتفاع الطلب طويل الأجل عليه. وفي هذا السياق، تتعاظم بصورة كبيرة أهمية منتدى الدول المصدرة للغاز. فالمنتدى يتحول إلى منصة لصياغة قرارات مشتركة، وتعديل السياسة السعرية العامة، وبلورة موقف موحد في مواجهة محاولات الإملاء بالقوة وفرض قيود خارجية على دول المنتدى.
وتقف روسيا في طليعة هذه العملية، مقدمة للدول الأخرى المصدرة للطاقة نموذجا لإنشاء بنية تحتية أكثر عدلا وتنوعا، تراعي الحقوق والمصالح المشروعة للدول المصدرة للغاز وغيره من موارد الطاقة.
وبذلك، يمكن القول بثقة إن قطاع الغاز العالمي، مع انطلاق قمة موسكو لمنتدى الدول المصدرة للغاز، يواجه مجموعة من التحديات المترابطة. ويتمثل التحدي الرئيسي في تزايد اعتماد التجارة على المخاطر الجيوسياسية، التي تؤثر مباشرة في توافر الإمدادات، وكلفة النقل، واستقرار العقود طويلة الأجل.
وقد شكّلت الأزمة حول مضيق هرمز المثال الأوضح على ذلك. فقبل اندلاع النزاع، كان يمر عبر هذا المسار نحو 20% من الإمدادات العالمية من الغاز الطبيعي المسال، ولا سيما من قطر والإمارات العربية المتحدة.
وقد أظهر التوقف الفعلي للملاحة الاعتيادية في ربيع عام 2026، ثم الاستئناف الجزئي للرحلات لاحقا، والأضرار التي لحقت بالبنية التحتية للغاز في قطر، مدى هشاشة السوق أمام إغلاق ممر نقل وحيد. وحتى في ظل توافر قدرات إنتاجية، لا يستطيع المصدرون ضمان تسليم المنتجات في الوقت المناسب.
ووفقا لبيانات وكالة الطاقة الدولية، انخفض حجم شحنات الغاز الطبيعي المسال من قطر والإمارات في الفترة بين مارس/آذار ويونيو/حزيران بمقدار 35 مليار متر مكعب، مقارنة بالفترة نفسها من عام 2025. كما تتزايد تكاليف التأمين والشحن وضمان أمن عمليات النقل.
أما التحدي البنيوي الآخر فيتمثل في ضغوط العقوبات على قطاع الغاز الروسي. فالقيود التي فرضها الاتحاد الأوروبي على إعادة شحن الغاز الطبيعي المسال الروسي، وصيانة السفن المتخصصة، وتوريد المعدات وتقنيات التسييل، تعقّد الخدمات اللوجيستية وإطلاق مشاريع جديدة.
إن المهمة الرئيسية لمنتدى الدول المصدرة للغاز لا تكمن في تنسيق التقديرات السوقية قصيرة الأجل، بقدر ما تكمن في البحث عن آليات لضمان تجارة غير منقطعة، وتعاون تكنولوجي، وقابلية للتنبؤ بالاستثمارات
ويزيد قرار الاتحاد الأوروبي وقف استيراد الغاز الطبيعي المسال الروسي اعتبارا من مطلع عام 2027 من حالة عدم اليقين. فإعادة توجيه الشحنات إلى الأسواق الآسيوية تتطلب إعادة تنظيم المسارات والروابط التجارية، وتزيد تكاليف النقل، وقد تضطر البائعين إلى تقديم خصومات سعرية. وفي الوقت نفسه، بات المستهلكون الأوروبيون أكثر نشاطا في التنافس على شحنات بديلة من الغاز الطبيعي المسال، ما يعزز تقلبات الأسعار الإقليمية.
ويتصل التحدي الثالث باحتمال تغير ميزان العرض والطلب. فبحسب تقديرات وكالة الطاقة الدولية، من المتوقع خلال الفترة 2025-2030 إدخال قدرات تسييل جديدة بإجمالي إنتاجية تتجاوز 330 مليار متر مكعب سنويا.
ومن شأن المشاريع الجديدة، ولا سيما في أمريكا الشمالية، أن تزيد حدة المنافسة بين المصدرين وأن تمارس ضغوطا على الأسعار. غير أن تأخر أعمال البناء، وقيود التمويل، والنزاعات العسكرية تخلق خطرا معاكسا يتمثل في نقص مؤقت في المعروض. وهنا تنشأ معضلة معقدة: فقرارات الاستثمار تُتخذ لعقود مقبلة، في حين يمكن أن تتغير الأسعار ومدى توافر مسارات التصدير الرئيسية بصورة حادة خلال بضعة أشهر.
وأخيرا، لا تزال حالة عدم اليقين قائمة بشأن الطلب طويل الأجل. فتوسع الطاقة المتجددة، ومتطلبات خفض انبعاثات الميثان، والتنظيمات المناخية، كلها عوامل تعقّد تبرير المشاريع كثيفة رأس المال ذات فترات الاسترداد الطويلة. وفي المقابل، لا تزال الاقتصادات النامية في آسيا وأفريقيا مهتمة بالحصول على إمدادات غاز موثوقة.
وكما ذُكر أعلاه، يتوقع منتدى الدول المصدرة للغاز زيادة استهلاك الغاز عالميا بحلول عام 2055، غير أن وتيرة التحول في مجال الطاقة ومدى توافر مصادر الطاقة البديلة لا يزالان موضع خلافات كبيرة.
كما أن تباين مصالح الدول المنتجة يزيد من صعوبة بلورة موقف موحد داخل المنتدى: فبعضها يركز على تسريع زيادة الصادرات، فيما يركز البعض الآخر على الحفاظ على استقرار الأسعار وحماية الأسواق القائمة.
وعليه، فإن المهمة الرئيسية لمنتدى الدول المصدرة للغاز لا تكمن في تنسيق التقديرات السوقية قصيرة الأجل، بقدر ما تكمن في البحث عن آليات لضمان تجارة غير منقطعة، وتعاون تكنولوجي، وقابلية للتنبؤ بالاستثمارات. ولتحقيق تنمية مستدامة للسوق، لا بد أيضا من إجراء حوار مع المستوردين؛ فمن دونه، لن يؤدي تنسيق المصدرين إلى إزالة مخاطر أزمات النقل، وقفزات الأسعار، والتحولات الهيكلية في الطلب.

