

الازمة المالية الفرنسية: قنبلة موقوته تهدد اوروبا
افراسيانت - محمود القصاص - تفاقمت أزمة الديون في فرنسا مع توجه المستثمرين لبيع سندات الخزينة على نطاق واسع، مما أدى إلى ارتفاع العوائد عليها لأعلى مستوى منذ عام 2002، بعد أن تراجعت الثقة في قدرة حكومة باريس على تخفيض عجز الموازنة والسيطرة على الديون العامة الهائلة، خاصة مع ارتفاع مستوى التضخم والانقسام السياسي الحاد الذي تشهده البلاد.
وارتفعت عوائد السندات الحكومية لأجل 10 سنوات بنهاية معاملات الأسبوع الماضي لتصل إلى نحو 4.9%، مما دفع الفارق بينها وبين العائد على سندات الخزانة الألمانية لنفس الأجل، التي يعتبرها المستثمرون أكثر أمانا، ليتجاوز 1.2 نقطة مئوية، وهو أعلى مستوى له منذ عام 2012، وفق وكالة بلومبيرغ.
وتصاعدت المخاوف في الأسواق بشأن الديون العامة الفرنسية بعد أن قدم رئيس الوزراء سباستيان لوكورنو مشروع موازنة عام 2027، والذي يتضمن عجزا بنسبة 5.4% من الناتج المحلي الإجمالي، ارتفاعا من 5.1% العام الجاري، وذلك بعدم إقرار أي زيادة في أجور موظفي القطاع العام، وفرض زيادات ضريبية.
وأشارت صحيفة تلغراف البريطانية إلى أن لوكورنو كان سابقا يستهدف نسبة عجز بنحو 5%، وهو ما لم يتمكن من تحقيقه. وكان يسعى المسؤول الفرنسي إلى تخفيض عجز الموازنة بنحو 54 مليار يورو (نحو 60 مليار دولار) ومن المنتظر أن يواجه معارضة شديدة بالبرلمان، خاصة من الأحزاب التي تطالب برحيل الرئيس إيمانويل ماكرون.
"معاقبة فرنسا"
وانتقد المجلس الأعلى للمالية العامة، وهو المكلف بتقييم الخطط المالية الحكومية، مشروع الموازنة الذي قدمه رئيس الوزراء، ووصف المجلس خطة الحكومة للسيطرة على عجز الموازنة بأنها "محدودة" وطالب بجهود أكبر لتخفيض الديون العامة.
وسرعان ما تفاعلت الأسواق المالية مع معطى استمرار العجز الكبير بالموازنة، وقامت بـ"معاقبة فرنسا ومستواها الحالي من الديون" وفق ما قالته ماري جاكوت المديرة التنفيذية لشركة "إدموند دي روتشيلد" لإدارة الأصول في البلاد، خلال مقابلة مع وكالة بلومبيرغ، مضيفة أن هذا ربما لم يحدث بالمستوى نفسه من قبل، وأن النظرة السلبية إلى مخاطر الديون الفرنسية تتفاقم.
وأشارت "تلغراف" إلى أن المستثمرين باتوا ينظرون إلى فرنسا على أنها "رجل أوروبا المريض" الجديد بعد أن تعمقت أزمة الديون بها. وكان هذا اللقب يطلق على اليونان خلال أزمتها المالية التي استمرت لسنوات اعتبارا من أبريل/نيسان 2010، وتدخل الاتحاد الأوروبي والمؤسسات الدولية مثل صندوق النقد الدولي لمساعدة أثينا في التغلب على أزمة ديونها السيادية.
مؤشرات مقلقة
وفقا للأرقام التي أعلنها مؤخرا المعهد الوطني للإحصاء والدراسات الاقتصادية في فرنسا ونقلتها وكالة "أسوشيتد برس" تبدو ملامح أزمة الديون الفرنسية كما يلي:
• بلغ إجمالي حجم الديون العامة بنهاية يونيو/حزيران الماضي 3.59 تريليونات يورو (قرابة 4 تريليونات دولار).
• بلغت نسبة الديون العامة إلى الناتج المحلي الإجمالي عام 2026 نحو 119%، بعدما كانت النسبة بحدود 97.9% عام 2019.
• بلغ الناتج المحلي الإجمالي لفرنسا (حجم الاقتصاد) نحو 3.37 تريليونات دولار عام 2025 وفق بيانات البنك الدولي.
• يمثل سداد أعباء الدين العام نحو 7% من موازنة الدولة الفرنسية. ومن المتوقع أن تتجاوز تكاليف الفائدة 90 مليار يورو (101 مليار دولار) بحلول عام 2027، وهو مبلغ يفوق بكثير ما تخطط الحكومة لإنفاقه على قطاع التعليم، وهو 65.5 مليار يورو (73 مليار دولار).
• أعلنت الخزينة الفرنسية أنها ستصدر أدوات ديون بقيمة قياسية تبلغ 340 مليار يورو (382 مليار دولار) العام المقبل، بزيادة 10% عن العام الحالي.
• تبلغ نسبة الديون السيادية في فرنسا إلى ناتجها المحلي الإجمالي تقريبا ضعف النسبة المسجلة لدى جارتها الشرقية ألمانيا.
تكلفة المعيشة
تأتي جهود رئيس وزراء فرنسا لخفض النفقات العامة وزيادة حصيلة الضرائب، في الوقت الذي تتزايد فيه تكلفة المعيشة جراء ارتفاع أسعار الوقود نتيجة الحرب الأمريكية الإسرائيلية الإيرانية، مما أدى لارتفاع نسبة التضخم في منطقة اليورو بشكل فاق التوقعات لتصل إلى 3.8% في سبتمبر/أيلول الماضي وفق بيانات مكتب إحصاءات الاتحاد الأوروبي (يوروستات).
وأشارت وكالة بلومبيرغ إلى أن تكلفة خدمة الدين العام في فرنسا فاقت ما تنفقه على التعليم أو الصحة، كما أنه من المتوقع أن يقوم المركزي الأوروبي برفع أسعار الفائدة مع زيادة نسبة التضخم، مما يعني زيادة أعباء خدمة الديون العامة الفرنسية.
ومن ثم، تواجه باريس معضلة، فهي في حاجة إلى إجراءات تقشفية للحد من عجز الموازنة وتفاقم أعباء الديون، وفي الوقت نفسه يعاني الفرنسيون من ارتفاع أسعار الوقود وزيادة تكلفة المعيشة بشكل عام، ولن يقبل الرأي العام بسهولة أي أعباء إضافية على المواطنين.
ويرى محللون تحدثت إليهم وكالة بلومبيرغ أنه لا توجد حلول سهلة لأزمة الديون الفرنسية حاليا بسبب الانقسام السياسي الحاد، والخلافات بين الأحزاب حول سبل التعامل مع ملف المالية العامة، وهو وضع قد يستمر حتى الانتخابات الرئاسية المقررة العام المقبل.
مقاومة الناخبين الفرنسيين
وفي السياق، نقلت "تلغراف" عن جون هاردي رئيس إستراتيجية الاقتصاد الكلي في بنك "ساكسو" وهو الذي يصف فرنسا بأنها أصبحت "رجل أوروبا المريض" قوله إن المستثمرين يتطلعون إلى أن يبذل السياسيون الفرنسيون جهودا فعالة لإصلاح الأوضاع المالية، إلا أن الناخبين الفرنسيين يقاومون الإصلاحات المطلوبة، من وجهة نظره.
وأضاف هاردي "نعلم من واقع التاريخ السياسي لفرنسا أنه من الصعب للغاية إقناع عامة الشعب بأي فكرة جدية تتعلق مثلا برفع سن التقاعد، أو الإقدام على أي خطوة أخرى مماثلة" إذ سرعان ما تخرج الجماهير غاضبة ومحتجة.
وأوضح المتحدث نفسه أن المصدر الوحيد لطمأنة المستثمرين هو شبكة الأمان التي يوفرها المركزي الأوروبي، والذي ينظر إلى فرنسا باعتبارها "أكبر من أن تنهار" إذ أن وزنها الكبير في منطقة اليورو، باعتبارها ثاني أكبر اقتصاد بها، يعني أن أي انهيار مالي بها سيمتد لباقي دول منطقة اليورو.
وضع التصنيف الائتماني
وفي هذا السياق، قال مايك بيل رئيس إستراتيجية السوق في شركة "آر بي سي بلو باي" لصحيفة "وول ستريت جورنال" إن وكالات التصنيف الائتماني قد تخفض تصنيف فرنسا.
وأضاف بيل أن الفارق في العائد بين السندات الفرنسية ونظيرتها الألمانية لأجل 10 سنوات قد يصل لمستويات غير مسبوقة، إذا أصبحت المرشحة اليمينية للرئاسة مارين لوبان الأوفر حظا للفوز بانتخابات العام المقبل.
وقد اقترح المرشح اليساري للرئاسة الفرنسية جان لوك ميلونشون تجميد وضع السندات الحكومية التي بحوزة المركزي الأوروبي، وذلك بهدف وقف دفع الفوائد عليها، وتوفير سيولة للإنفاق العام.
وقد سارعت رئيسة المركزي الأوروبي كريستين لاغارد برفض هذه الاقتراح، وقالت إنه يعد انتهاكا صريحا لمعاهدة الاتحاد الأوروبي، والتي تمنع قيام البنوك المركزية بتمويل ديون الحكومات.
ومن الواضح، في ظل الصراعات السياسية في فرنسا أن تطبيق أي سياسات مؤثرة لتحسين وضع المالية العامة يرتبط بضمان توفير عطاء سياسي لها برلمانيا، وإلى أن يتحقق ذلك ستتواصل الضغوط على موازنة فرنسا، وسيستمر حجم ديونها السيادية في الارتفاع.
وفي نفس السياق، يقول الكاتب عبدالرحمن جمعات - تواجه فرنسا ضغوطا مالية متزايدة مع استمرار ارتفاع الدين العام وضعف النمو واتساع العجز، في وقت تزيد فيه أزمة الطاقة والتوترات الدولية صعوبة المشهد الاقتصادي. بينما تبدو خيارات الإصلاح صعبة في مناخ سياسي منقسم واقتراب الانتخابات الرئاسية المقررة في مايو/أيار 2027.
وارتفع الدين الفرنسي بأكثر من تريليون يورو منذ تولي الرئيس إيمانويل ماكرون الرئاسة عام 2017، وفق وكالة رويترز، حين كان يعادل نحو 98% من الناتج المحلي الإجمالي. وتشير توقعات رسمية إلى ارتفاعه من 118% إلى أكثر من 130% بحلول عام 2030.
وبين خفض الإنفاق العام وزيادة الضرائب، تجد الحكومة نفسها أمام قرارات اقتصادية مكلفة سياسيا، في وقت تتزايد فيه فاتورة الدين وتبقى فيه قدرة الاقتصاد على النمو محدودة.
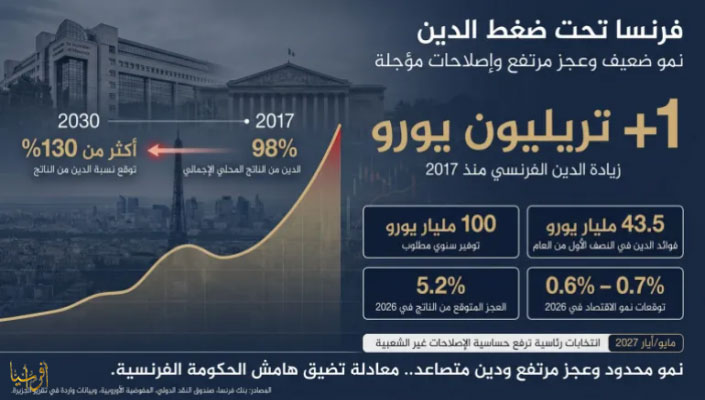
الدين والعجز والنمو الضعيف تشكل ضغوطا اقتصادية تتداخل مع حسابات السياسة في فرنسا
دين يتضخم ونمو لا يكفي
لا تتوقف الضغوط عند حجم الدين وحده، إذ تواجه فرنسا نموا اقتصاديا متواضعا. ويتوقع البنك المركزي الفرنسي نمو الاقتصاد بنسبة 0.7% عام 2026، في حين تشير تقديرات صندوق النقد الدولي إلى أنه لن يتجاوز 0.6%.
ووفقا لتوقعات بنك فرنسا الصادرة في يونيو/حزيران 2026، يُنتظر أن يسجل الاقتصاد نموا بنسبة 0.9% عام 2027 و1.1% عام 2028. وفي المقابل، ارتفع التضخم السنوي إلى 2.1% في يوليو/تموز، بحسب المعهد الوطني الفرنسي للإحصاء والدراسات الاقتصادية (إنسي).
ويرى أستاذ الاقتصاد والعلاقات الدولية بجامعة السوربون كميل الساري أن معالجة أزمة الدين ترتبط بقدرة الاقتصاد على استعادة نمو أقوى، في ظل صعوبة الاستمرار في تمويل الإنفاق والالتزامات العامة مع تباطؤ النشاط الاقتصادي.
وقال الساري للجزيرة إن فرنسا تأثرت بسلسلة أزمات، من جائحة كورونا إلى الحرب في أوكرانيا والحرب على إيران، لافتا إلى أن البلاد مستورد صافٍ للنفط والغاز، مما يجعلها أكثر تعرضا لتداعيات اضطرابات أسواق الطاقة.
فوائد الدين.. فاتورة تتسع
وتظهر الضغوط أيضا في كلفة خدمة الدين، إذ بلغت فوائد الدين في النصف الأول من العام الجاري 43.5 مليار يورو. وتحتاج فرنسا إلى تحقيق توفير سنوي يصل إلى 100 مليار يورو، في معادلة تضع الحكومة أمام خيارات حساسة تتصل بالإنفاق العام والإيرادات.
وقال الساري إن خفض العجز والدين لا يمكن أن يتم عبر إجراء واحد، بل يحتاج إلى معالجة أوسع تشمل طريقة إدارة الإنفاق وقدرة الدولة على تحفيز الاقتصاد وتحقيق موارد مستدامة.
وتوقع أن يبلغ العجز 5.2% من الناتج المحلي الإجمالي عام 2026، قبل أن يرتفع إلى 5.7% عام 2027، مما يضيف ضغطا جديدا على المالية العامة الفرنسية.
إصلاح يصطدم بالسياسة
لكن الأرقام لا تروي القصة كلها، فالإصلاحات التي يمكن أن تخفف عبء الدين والعجز تصطدم بحسابات سياسية وبرلمانية معقدة.
وقال أستاذ الاقتصاد والعلاقات الدولية بجامعة السوربون كميل الساري إن غياب أغلبية برلمانية متماسكة يجعل تمرير إجراءات اقتصادية جذرية أكثر صعوبة، خصوصا إذا تعلقت بخفض الإنفاق أو زيادة الضرائب.
وأضاف أن اقتراب الانتخابات الرئاسية في مايو/أيار 2027 يضاعف حساسية هذه الخيارات، لأن القرارات غير الشعبية قد تتحول إلى كلفة انتخابية على القوى السياسية التي تتبناها.
كما تضع أزمة الدين والعجز الحكومة الفرنسية أمام خيارات اقتصادية حساسة. فخفض الإنفاق العام قد يثير اعتراضات اجتماعية وسياسية، في حين أن زيادة الضرائب قد تضيف أعباء على الأفراد والشركات.
أما تأجيل الإصلاحات، فيجنب الحكومة صداما سياسيا مؤقتا، لكنه يبقي ضغوط الدين والعجز وكلفة التمويل قائمة.
ويرى الساري أن التحدي لا يقتصر على اختيار إجراء اقتصادي بعينه، بل يتعلق بقدرة الحكومة على توفير توافق سياسي يسمح بتمريره وتنفيذه، لا سيما مع اقتراب الانتخابات الرئاسية.
شراء للوقت أم تأجيل التكلفة؟
لا تبدو أزمة الدين في فرنسا مجرد مسألة أرقام في الموازنة، بل تعد اختبارا لقدرة الحكومة على اتخاذ قرارات مالية صعبة في وقت يظل فيه النمو ضعيفا، والعجز مرتفعا، وكلفة الاقتراض آخذة في الزيادة.
وبين التقشف والضرائب وتأجيل الإصلاحات، تبقى فرنسا أمام سؤال مفتوح: هل تنجح في معالجة اختلالاتها المالية قبل أن تتحول كلفتها الاقتصادية إلى عبء سياسي أكبر؟
________________
المصدر: بلومبيرغ + تلغراف + وول ستريت جورنال

